EDILIZIA: ULTIMI GIORNI PER LA RICHIESTA DELLO SGRAVIO CONTRIBUTIVO 2016
Si avvicina la scadenza per le aziende del settore edile che intendono chiedere la riduzione dell’onere contributivo, nella misura dell’11,50%, per i periodi di paga da gennaio a dicembre 2016. Infatti, per accedere all’agevolazione contributiva le domande devono essere inviate, esclusivamente in via telematica entro il 15 aprile 2017, avvalendosi del modulo “Rid-Edil”; mentre il beneficio può essere fruito entro il 16 aprile 2017, avvalendosi delle denunce contributive UniEmens con competenza fino al mese di marzo 2017.
Andiamo quindi a vedere chi può chiedere il predetto esonero e quali sono i requisiti e le modalità per farne richiesta, esplicitate anche nella Circolare n. 23/2017 dell’INPS.
La norma – In via preliminare occorre specificare che la riduzione contributiva, prevista dalla L. n. 341/1995, riguarda esclusivamente il settore edile. In particolare, l’art. 1, c. 51 della L. n. 247/2007 stabilisce che, entro il 31 maggio di ogni anno, il Governo valuti la possibilità che, con decreto del Ministero del Lavoro di concerto con il Ministero dell’Economia e delle Finanze, entro il 31 luglio dello stesso anno, sia confermata o rideterminata per l’anno di riferimento la riduzione contributiva in edilizia. Lo stesso comma stabilisce che, decorsi 30 giorni dal 31 luglio e sino all’adozione del decreto interministeriale, si applica la riduzione determinata per l’anno precedente, salvo conguaglio.
Dunque, anche per l’anno 2016 lo sgravio contributivo in favore delle imprese operanti nel settore edile rimane invariato. Infatti, il Ministero del Lavoro e delle Politiche Sociali, di concerto con il Ministro dell’Economia e delle Finanze, ha emanato il Decreto Interministeriale 12 gennaio 2017, con cui conferma per l’anno 2016 la riduzione contributiva prevista per il settore edile, nella misura dell’11,50%.
Soggetti interessati – L’esonero contributivo può essere richiesto esclusivamente da datori di lavoro che esercitano un’attività edile, e che impiegano operai con un orario di lavoro di 40 ore settimanali (compresi soci di coop). Non spetta, quindi, per quelli occupati con contratto di lavoro a tempo parziale e neppure per quei lavoratori per i quali sono previste altre specifiche agevolazioni contributive (es. assunzioni da ex liste di mobilità, contratti di inserimento, ecc.).
È appena il caso di specificare che la riduzione contributiva può essere fruita esclusivamente dal datore di lavoro per i contributi di sua spettanza, escludendo di conseguenza quelli di pertinenza del Fondo Pensioni Lavoratori Dipendenti (FPLD).
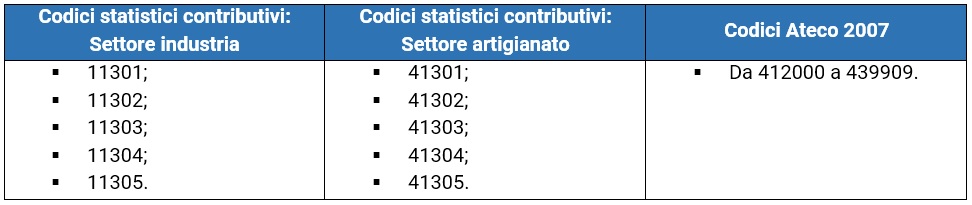
Nella tabella sottostante si elencano nel dettaglio i datori di lavoro che hanno diritto alla riduzione contributiva dell’11,50%.
Calcolo imponibile contributivo - Per quanto concerne le aliquote contributive da considerare, l’INPS ha più volte avuto modo di sottolineare che bisogna prendere a riferimento quelle vigenti, per i diversi settori di attività (Industria o Artigianato); mentre l’imponibile, deve essere determinato al netto delle misure compensative spettanti e dell’eventuale riduzione di 0,8 punti percentuali, quale esonero dal versamento dei contributi sociali per gli A.N.F. (art. 120, commi 1 e 2, della L. n. 388/2000).
Riepilogando, quindi, la base di calcolo sulla quale applicare la riduzione dell’11,50% è determinata sulla sola parte di contribuzione a carico dei datori di lavoro escludendo:
- la contribuzione di pertinenza del Fondo Pensioni Lavoratori Dipendenti;
- il contributo dello 0,30% per il finanziamento dei fondi interprofessionali che è compreso – senza evidenza specifica – nella contribuzione versata dai datori di lavoro per la disoccupazione involontaria;
- le eventuali misure compensative spettanti, tra cui rientrano:
Pertanto le imprese che trattengono il TFR in azienda, non beneficiando delle misure compensative e versando l’intera contribuzione all’Inps, potranno applicare la riduzione dell’11,50% anche sullo 0,20% e sullo 0,28% in parola.
Condizioni - Per usufruire dell’agevolazione i datori di lavoro del settore edile:
Domande – Come accennato, le istanze finalizzate all’applicazione della riduzione contributiva relativamente all’anno 2016 devono essere inviate esclusivamente in via telematica avvalendosi del modulo “Rid-Edil”, disponibile all’interno del cassetto previdenziale aziende del sito internet dell’Istituto, nella sezione “comunicazioni on-line”, funzionalità “invio nuova comunicazione”.
Trattandosi di riduzione contributiva riferita al 2016, il codice causale L206, relativo agli importi correnti, potrà essere utilizzato solo fino alla competenza di dicembre 2016; per il recupero degli arretrati dovrà, invece, essere utilizzato il codice L207, nell’elemento “AltrePartiteACredito” di “DenunciaAziendale”.
I datori di lavoro possono inviare le domande per l’applicazione della riduzione contributiva relativa al 2016 fino al 15 aprile 2017.
Andiamo quindi a vedere chi può chiedere il predetto esonero e quali sono i requisiti e le modalità per farne richiesta, esplicitate anche nella Circolare n. 23/2017 dell’INPS.
La norma – In via preliminare occorre specificare che la riduzione contributiva, prevista dalla L. n. 341/1995, riguarda esclusivamente il settore edile. In particolare, l’art. 1, c. 51 della L. n. 247/2007 stabilisce che, entro il 31 maggio di ogni anno, il Governo valuti la possibilità che, con decreto del Ministero del Lavoro di concerto con il Ministero dell’Economia e delle Finanze, entro il 31 luglio dello stesso anno, sia confermata o rideterminata per l’anno di riferimento la riduzione contributiva in edilizia. Lo stesso comma stabilisce che, decorsi 30 giorni dal 31 luglio e sino all’adozione del decreto interministeriale, si applica la riduzione determinata per l’anno precedente, salvo conguaglio.
Dunque, anche per l’anno 2016 lo sgravio contributivo in favore delle imprese operanti nel settore edile rimane invariato. Infatti, il Ministero del Lavoro e delle Politiche Sociali, di concerto con il Ministro dell’Economia e delle Finanze, ha emanato il Decreto Interministeriale 12 gennaio 2017, con cui conferma per l’anno 2016 la riduzione contributiva prevista per il settore edile, nella misura dell’11,50%.
Soggetti interessati – L’esonero contributivo può essere richiesto esclusivamente da datori di lavoro che esercitano un’attività edile, e che impiegano operai con un orario di lavoro di 40 ore settimanali (compresi soci di coop). Non spetta, quindi, per quelli occupati con contratto di lavoro a tempo parziale e neppure per quei lavoratori per i quali sono previste altre specifiche agevolazioni contributive (es. assunzioni da ex liste di mobilità, contratti di inserimento, ecc.).
È appena il caso di specificare che la riduzione contributiva può essere fruita esclusivamente dal datore di lavoro per i contributi di sua spettanza, escludendo di conseguenza quelli di pertinenza del Fondo Pensioni Lavoratori Dipendenti (FPLD).
Nella tabella sottostante si elencano nel dettaglio i datori di lavoro che hanno diritto alla riduzione contributiva dell’11,50%.
Calcolo imponibile contributivo - Per quanto concerne le aliquote contributive da considerare, l’INPS ha più volte avuto modo di sottolineare che bisogna prendere a riferimento quelle vigenti, per i diversi settori di attività (Industria o Artigianato); mentre l’imponibile, deve essere determinato al netto delle misure compensative spettanti e dell’eventuale riduzione di 0,8 punti percentuali, quale esonero dal versamento dei contributi sociali per gli A.N.F. (art. 120, commi 1 e 2, della L. n. 388/2000).
Riepilogando, quindi, la base di calcolo sulla quale applicare la riduzione dell’11,50% è determinata sulla sola parte di contribuzione a carico dei datori di lavoro escludendo:
- la contribuzione di pertinenza del Fondo Pensioni Lavoratori Dipendenti;
- il contributo dello 0,30% per il finanziamento dei fondi interprofessionali che è compreso – senza evidenza specifica – nella contribuzione versata dai datori di lavoro per la disoccupazione involontaria;
- le eventuali misure compensative spettanti, tra cui rientrano:
- l’esonero dal versamento del contributo dovuto al Fondo di garanzia TFR (0,20%), nella stessa percentuale di TFR maturando conferito alle forme pensionistiche complementari o al Fondo di Tesoreria, con riferimento ai lavoratori per i quali l’impresa versi, in tutto o in parte, il TFR in favore dei fondi pensione o del fondo di tesoreria dell’Inps;
- l’esonero dal versamento dei contributi sociali dovuti alla “Gestione prestazioni temporanee ai lavoratori dipendenti”, in funzione della percentuale di TFR maturando destinato alle forme pensionistiche complementari o al Fondo di Tesoreria. Tale esonero, aggiuntivo rispetto all’esonero dal versamento del contributo dello 0,20% sopra visto, nell’anno 2015 è fissato nella misura dello 0,28% sempre con riferimento ai lavoratori per i quali l’impresa versi, tutto o in parte, il TFR in favore dei fondi pensione o del fondo di tesoreria dell’Inps.
Pertanto le imprese che trattengono il TFR in azienda, non beneficiando delle misure compensative e versando l’intera contribuzione all’Inps, potranno applicare la riduzione dell’11,50% anche sullo 0,20% e sullo 0,28% in parola.
Condizioni - Per usufruire dell’agevolazione i datori di lavoro del settore edile:
- devono essere in possesso dei requisiti per il rilascio della certificazione di regolarità contributiva (Durc) anche da parte delle Casse Edili;
- non devono aver riportato condanne passate in giudicato per le violazioni in materia di sicurezza e salute nei luoghi di lavoro nel quinquennio antecedente alla data di applicazione dell’agevolazione;
- devono rispettare quanto previsto dall’art. 1, comma 1, del decreto legge 9 ottobre 1989, n. 338, convertito con modificazioni dalla legge 7 dicembre 1989, n. 389, in materia di retribuzione imponibile.
Domande – Come accennato, le istanze finalizzate all’applicazione della riduzione contributiva relativamente all’anno 2016 devono essere inviate esclusivamente in via telematica avvalendosi del modulo “Rid-Edil”, disponibile all’interno del cassetto previdenziale aziende del sito internet dell’Istituto, nella sezione “comunicazioni on-line”, funzionalità “invio nuova comunicazione”.
Trattandosi di riduzione contributiva riferita al 2016, il codice causale L206, relativo agli importi correnti, potrà essere utilizzato solo fino alla competenza di dicembre 2016; per il recupero degli arretrati dovrà, invece, essere utilizzato il codice L207, nell’elemento “AltrePartiteACredito” di “DenunciaAziendale”.
I datori di lavoro possono inviare le domande per l’applicazione della riduzione contributiva relativa al 2016 fino al 15 aprile 2017.
- AUTORE: DANIELE BONADDIOFonte: Fiscal Focus

Commenti
Posta un commento